Sous-traitants & fournisseurs
L’attestation de régularité fiscale
C’est le justificatif le plus souvent rangé à côté de l’attestation de vigilance Urssaf, alors que les deux ne reposent pas sur le même texte et n’obéissent pas aux mêmes règles. L’attestation de régularité fiscale a son fondement dans la commande publique, elle peut être délivrée à une entreprise qui doit encore de l’argent au fisc, et toutes les entreprises ne peuvent pas la télécharger. Cette fiche explique sur quel fondement la réclamer, comment la lire, et ce qu’elle ne prouve pas.
L’attestation de régularité fiscale est délivrée par la direction générale des Finances publiques. Elle certifie qu’à sa date d’établissement, l’entreprise a souscrit les déclarations fiscales qui lui incombent et acquitté les impôts correspondants — impôt sur les sociétés ou impôt sur le revenu selon son régime, et taxe sur la valeur ajoutée.
C’est aussi la pièce la plus mal classée des dossiers fournisseurs. Elle voyage par habitude avec l’attestation de vigilance Urssaf, comme si les deux documents formaient un couple réglementaire. Ils n’en forment pas un : deux administrations, deux textes, deux logiques de validité, et surtout une différence de fondement qui change ce que vous pouvez exiger et ce que vous pouvez en faire.
Cette fiche traite l’attestation pour elle-même. Pour l’ensemble des pièces à réunir auprès d’un prestataire, voir le guide quels documents demander à un sous-traitant.
En un coup d’œil
| Information | Réponse |
|---|---|
| Document | Attestation de régularité fiscale (formulaire n° 3666-SD) |
| Émetteur | Direction générale des Finances publiques (DGFiP) |
| Qui la fournit | L’entreprise candidate ou titulaire |
| Qui la demande | L’acheteur public ; un donneur d’ordre privé par exigence contractuelle |
| Obligatoire | Selon le contexte. Dans la commande publique, l’acheteur vérifie avant attribution que le candidat n’entre pas dans un cas d’exclusion de plein droit (art. L2141-2 du code de la commande publique). L’attestation peut être exigée dès le stade des candidatures. Elle ne figure pas parmi les pièces de l’obligation de vigilance de l’art. D8222-5 |
| Validité | Aucune durée de validité générale n’est fixée. La régularité s’apprécie au dernier jour du mois précédant la demande de délivrance |
| Renouvellement | À chaque procédure de marché public. Hors commande publique, la périodicité relève du contrat |
| Vérification | L’attestation dématérialisée porte un numéro de délivrance unique permettant de contrôler auprès de la DGFiP qu’elle a bien été délivrée |
| Base réglementaire | Code de la commande publique, art. L2141-2 ; arrêté du 22 mars 2019 modifié ; BOI-DJC-ARF |
Qu’est-ce que l’attestation de régularité fiscale ?
C’est une attestation administrative par laquelle le service des impôts constate que le demandeur est à jour, à la fois, de ses obligations déclaratives et de ses obligations de paiement. Les deux volets sont cumulatifs : une entreprise qui a déposé toutes ses déclarations mais n’a pas payé n’obtient rien, et l’inverse est également vrai.
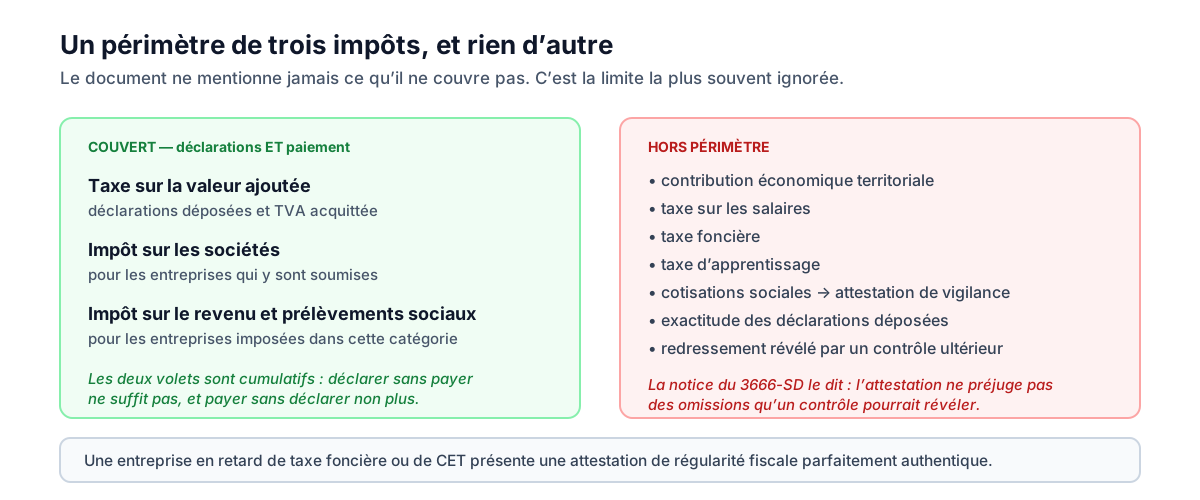
Le périmètre est précisément délimité, et il n’est pas le même selon la forme de l’attestation. La doctrine fiscale publiée au Bulletin officiel des finances publiques vise trois impositions au total, réparties ainsi :
- l’attestation dématérialisée, éditée depuis le compte fiscal, porte sur la déclaration et le paiement de la taxe sur la valeur ajoutée et de l’impôt sur les sociétés — et sur rien d’autre ;
- l’attestation sur formulaire n° 3666-SD porte sur la déclaration et le paiement de la TVA, de l’impôt sur le revenu (prélèvement à la source compris) et des prélèvements sociaux, ou de l’impôt sur les sociétés.
La conséquence est directe pour un donneur d’ordre : une attestation dématérialisée ne dit jamais rien de l’impôt sur le revenu, puisque le service en ligne est réservé aux entreprises soumises à l’impôt sur les sociétés. Ce n’est pas une lacune du document reçu, c’est son périmètre.
Tout le reste échappe au document. La doctrine fiscale est explicite sur deux exclusions : l’attestation ne porte en aucun cas sur la contribution économique territoriale — donc ni sur la cotisation foncière des entreprises, ni sur la cotisation sur la valeur ajoutée des entreprises — ni sur la taxe sur les salaires, et une entreprise qui demanderait l’ajout de ces informations sur son attestation se verra opposer un refus. Le périmètre étant limitatif, les autres impositions — taxe foncière, taxe d’apprentissage — n’y figurent pas davantage. Une entreprise peut donc être en retard sur l’une d’elles et présenter une attestation parfaitement authentique. C’est la première limite à connaître, et elle n’est jamais écrite sur le document.
Deux appellations circulent pour la même pièce. « Attestation de régularité fiscale » est le nom retenu par l’administration ; « attestation fiscale » est le raccourci employé dans le menu du compte fiscal en ligne et dans la plupart des cahiers des charges. Le formulaire papier correspondant porte le numéro 3666-SD.
À quoi sert-elle ?
Pour un acheteur public, elle sert à écarter un motif d’exclusion prévu par la loi. Pour un acheteur privé, elle sert à répondre à une question de risque : l’entreprise à qui je confie un marché est-elle en règle avec l’administration fiscale, ou existe-t-il un contentieux susceptible de peser sur sa trésorerie et donc sur sa capacité à livrer ?
Ce que l’attestation ne fait pas : elle ne certifie pas que les déclarations déposées sont exactes. La notice du formulaire 3666-SD le dit explicitement — l’attestation certifie seulement que, à la date de sa rédaction, le demandeur a souscrit ses déclarations et acquitté les impôts correspondants ; elle ne préjuge pas des omissions ou inexactitudes qu’un contrôle ultérieur pourrait révéler. Une entreprise attestée régulière en septembre peut être redressée en décembre au titre des mêmes exercices.
Qui doit la fournir ?
L’entreprise candidate ou titulaire, quelle que soit sa forme : société, entreprise individuelle, micro-entreprise, association exerçant une activité soumise à l’impôt sur les sociétés. Le document est nominatif et porte le Siren de l’entité qui le demande.
Un point technique important pour les groupes : dans un groupe fiscalement intégré au sens de l’article 223 A du code général des impôts, l’impôt sur les sociétés est acquitté par la société mère. La doctrine fiscale en tire une règle précise — et très peu appliquée : une société filiale doit fournir deux attestations pour justifier de la régularité de sa situation fiscale, sa propre attestation (dépôt de ses déclarations de résultats et de TVA, et paiement de la TVA) et l’attestation de la société mère du groupe, qui justifie du paiement de l’impôt sur les sociétés. Réclamer à une filiale une attestation unique qui « couvre l’IS » à son seul nom revient à demander un document qui n’existe pas dans cette configuration ; réclamer la seule attestation de la filiale laisse le paiement de l’IS non justifié.
Le point a une conséquence pour les acheteurs publics qui interrogent l’API Entreprise plutôt que de réclamer le PDF : la documentation de l’API indique qu’elle n’est pas fiable pour les sociétés filles appartenant à un groupe, et qu’il appartient à l’utilisateur de vérifier au préalable que l’entreprise n’est pas une filiale.
Qui doit la demander ?
L’acheteur public au moment d’attribuer un marché, l’administration qui instruit une demande d’aide publique, et — par exigence contractuelle seulement — le donneur d’ordre privé, l’entreprise cliente ou l’acheteur au moment de référencer un fournisseur.
Est-elle obligatoire ?
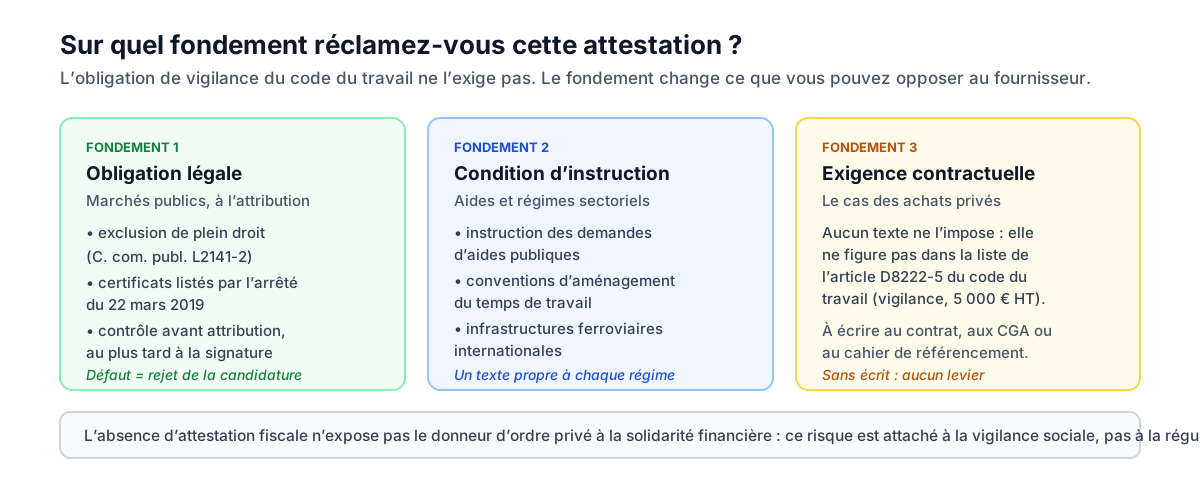
La réponse dépend entièrement de qui demande. Trois situations, qu’il faut distinguer avant toute discussion avec un fournisseur.
1. Marchés publics : une obligation, dès la candidature
C’est le seul cas où un texte impose réellement la production du document. L’article L. 2141-2 du code de la commande publique exclut de la procédure les personnes qui n’ont pas souscrit les déclarations leur incombant en matière fiscale ou sociale, ou qui n’ont pas acquitté les impôts, taxes, contributions ou cotisations exigibles. L’acheteur doit vérifier, avant d’attribuer, que l’attributaire pressenti ne relève d’aucun motif d’exclusion.
À quel stade l’acheteur peut-il la réclamer ? Dès la candidature. La doctrine fiscale est explicite sur ce point : l’attestation permet à un candidat de justifier de sa situation fiscale régulière dès la phase de candidature d’une procédure d’attribution d’un marché public ou d’une délégation de service public, et elle « peut donc être exigée dès le stade des candidatures ». Un candidat qui attend d’être pressenti attributaire pour l’éditer prend donc un risque de calendrier inutile ; un acheteur qui la demande au dépôt des candidatures est dans son droit.
Les moyens de preuve admis sont normalisés : un arrêté du 22 mars 2019, modifié — notamment par l’arrêté du 17 mars 2021 —, fixe la liste des impôts, taxes, contributions et cotisations sociales donnant lieu à délivrance de certificats pour l’attribution des contrats de la commande publique, et désigne pour chacun l’organisme compétent. Côté fiscal, c’est le service des impôts dont relève le demandeur ; côté social, l’attestation de l’article L. 243-15 du code de la sécurité sociale — autrement dit l’attestation de vigilance — et, selon les cas, les organismes de retraite des professions libérales ou les caisses de congés payés et de chômage intempéries.
Deux conséquences concrètes pour une entreprise qui répond à des marchés publics :
- l’exclusion se régularise. Elle n’est pas encourue lorsque, avant la date à laquelle l’acheteur se prononce, l’entreprise a payé l’intégralité des sommes dues, constitué des garanties jugées suffisantes par le comptable chargé du recouvrement, ou conclu un accord contraignant en vue de payer les sommes dues, intérêts, pénalités et amendes compris ;
- le retard de transmission n’est pas nécessairement fatal. Le Conseil d’État a jugé, dans une affaire concernant la commune de Strasbourg, qu’un acheteur ne commet pas d’irrégularité en acceptant la communication des attestations fiscales et sociales au-delà du délai fixé par le règlement de la consultation, dès lors qu’elles sont produites avant la signature du marché. C’est une souplesse réelle, mais elle se joue au plus tard à la signature : passé ce point, l’article R. 2144-7 impose le rejet de la candidature et la sollicitation du soumissionnaire classé immédiatement après.
Dernier point, souvent ignoré des deux côtés : l’attributaire n’est pas tenu de fournir les documents que l’acheteur peut obtenir directement par un système électronique de mise à disposition d’informations, ni ceux qu’il a déjà transmis lors d’une précédente consultation et qui restent valables. La DGFiP expose précisément une telle interface — l’API Entreprise « attestation fiscale » — réservée aux administrations. Un acheteur public qui réclame le PDF a le droit de le faire, mais il peut souvent s’en passer.
2. Aides publiques et cas sectoriels
Hors commande publique, la doctrine fiscale recense quatre cas d’utilisation identifiés, chacun fondé sur un texte propre : l’instruction des demandes d’aides publiques ; la conclusion d’une convention d’aménagement et de réduction du temps de travail ; l’utilisation du réseau ferré national pour certains transports internationaux ; et, depuis le 1er octobre 2024, la clôture d’une liquidation amiable — cas ajouté par le décret n° 2024-751 du 7 juillet 2024, qui a modifié l’article R. 237-7 du code de commerce.
Au-delà de ces quatre cas, la doctrine pose une règle de portée générale : la délivrance d’attestations rédigées sur papier libre étant proscrite, une attestation de régularité fiscale est délivrée chaque fois qu’une disposition réglementaire prévoit qu’un usager doit justifier de la régularité de sa situation fiscale. Le point commun reste donc qu’un texte l’exige — jamais une règle transversale applicable à toute relation commerciale.
3. Relations entre entreprises privées : une exigence contractuelle
C’est le cas le plus fréquent, et celui où la confusion coûte le plus de temps. L’obligation de vigilance du code du travail n’exige pas l’attestation de régularité fiscale. Deux articles se partagent la règle : l’article R. 8222-1 fixe le seuil — les vérifications sont obligatoires pour toute opération d’un montant au moins égal à 5 000 € hors taxes — et l’article D. 8222-5 énumère les pièces à se faire remettre, à la conclusion du contrat puis tous les six mois jusqu’à la fin de son exécution : une attestation de fourniture des déclarations sociales et de paiement des cotisations de moins de six mois, dont le donneur d’ordre s’assure de l’authenticité auprès de l’organisme de recouvrement, et un justificatif d’immatriculation. La preuve fiscale ne figure dans aucun des deux.
Vous pouvez parfaitement la réclamer — c’est même utile face à un prestataire dont la santé financière compte. Mais il s’agit d’une exigence que vous posez, pas d’une obligation que vous appliquez, et elle n’est opposable que si elle figure dans votre contrat, vos conditions générales d’achat ou votre cahier des charges de référencement. Sans écrit, un fournisseur qui refuse ne viole rien, et la discussion est perdue dès qu’il demande le texte.
Cette distinction détermine aussi ce que vous pouvez faire en cas de refus : suspendre un référencement, bloquer un paiement ou différer une intervention si le contrat le prévoit — ou rien du tout.
Quand faut-il la demander ?
- Au référencement d’un nouveau fournisseur, si votre politique d’achat la prévoit. C’est le moment où le fournisseur est le plus disponible : il n’a pas encore le marché.
- Dans une procédure de marché public : la doctrine fiscale admet que l’attestation soit exigée dès le stade des candidatures, et l’acheteur doit de toute façon avoir vérifié la situation de l’attributaire pressenti avant d’attribuer. Un candidat avisé l’édite donc avant de déposer, pas après avoir été retenu.
- Avant un engagement d’un montant significatif, ou avant de reconduire un contrat pluriannuel, lorsque l’exposition au risque de défaillance du fournisseur justifie une vérification.
- Sur événement : changement de dirigeant, redressement médiatisé, retards de livraison inexpliqués, information de procédure collective lue sur l’extrait Kbis.
Durée de validité : « valable tout au long de l’année », et ce que cela veut dire
Deux informations officielles coexistent, et il faut les tenir ensemble pour lire correctement le document.
- La situation est appréciée au dernier jour du mois précédant la demande. C’est la règle posée par la doctrine fiscale et reprise par la notice du formulaire. L’attestation est donc une photographie, datée, d’un état déclaratif et de paiement.
- L’attestation obtenue en ligne est présentée comme valable tout au long de l’année et atteste de la situation fiscale au titre de l’année en cours. La fiche pratique de la direction des affaires juridiques du ministère de l’Économie l’écrit sans ambiguïté, et précise qu’une entreprise peut en obtenir plusieurs dans la même année.
Ces deux énoncés ne se contredisent pas : le second dit qu’une administration ne peut pas vous refuser une attestation au motif qu’elle a été éditée en février plutôt qu’en novembre ; le premier dit ce que cette attestation constate réellement. Pour un donneur d’ordre, la conséquence pratique est nette : une attestation de janvier reste recevable en décembre, et ne dit rien de la situation de décembre. Si votre besoin est de connaître l’état actuel d’un fournisseur, ce n’est pas la date de validité qu’il faut regarder, c’est la date de délivrance — et c’est à vous de décider de la fraîcheur que vous exigez, puis de l’écrire au contrat.
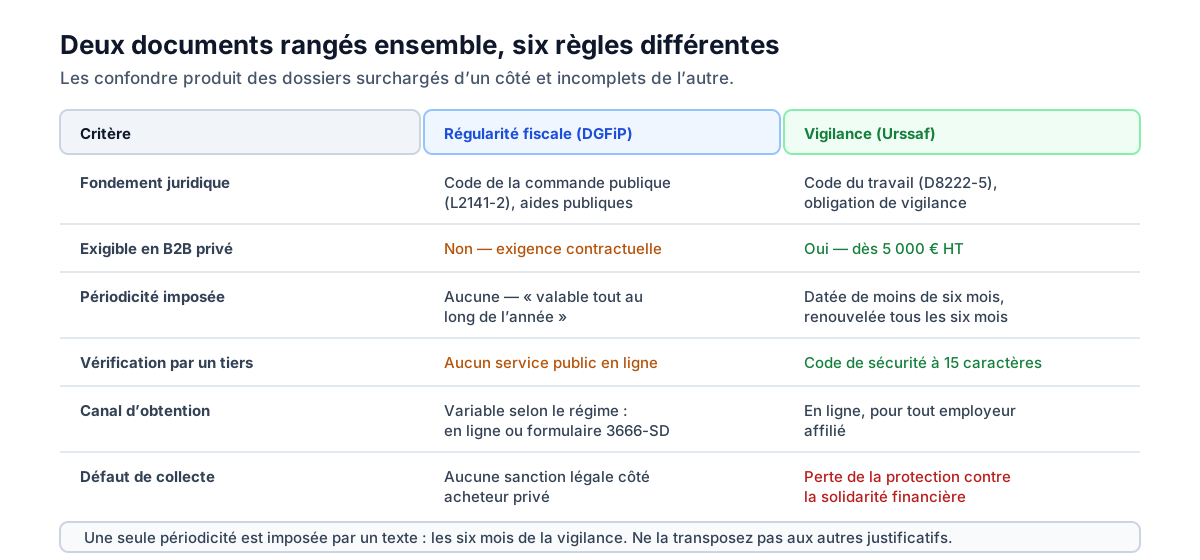
Ne transposez pas la règle des six mois de la vigilance Urssaf. Elle est propre à l’article D. 8222-5 et ne concerne ni ce document, ni les attestations d’assurance — le même contresens produit des dossiers surchargés d’un côté et incomplets de l’autre.
À quelle fréquence la renouveler ?
Aucun texte ne fixe de périodicité de collecte, et aucune autorité ne publie de recommandation. Ce qui suit relève donc de la recommandation opérationnelle, pas de la règle :
- une collecte annuelle pour les fournisseurs récurrents, cohérente avec le fait que l’attestation porte sur l’année en cours ;
- une collecte à l’attribution pour tout marché d’un montant significatif, quel que soit l’historique du fournisseur ;
- une collecte événementielle dès qu’un signal de fragilité apparaît — c’est là que le document a le plus de valeur, et c’est aussi le moment où il devient le plus difficile à obtenir.
« Être en règle » n’est pas « ne rien devoir »
C’est le contresens le plus coûteux, parce qu’il conduit à lire l’attestation comme un indicateur de santé financière. Elle ne l’est pas.
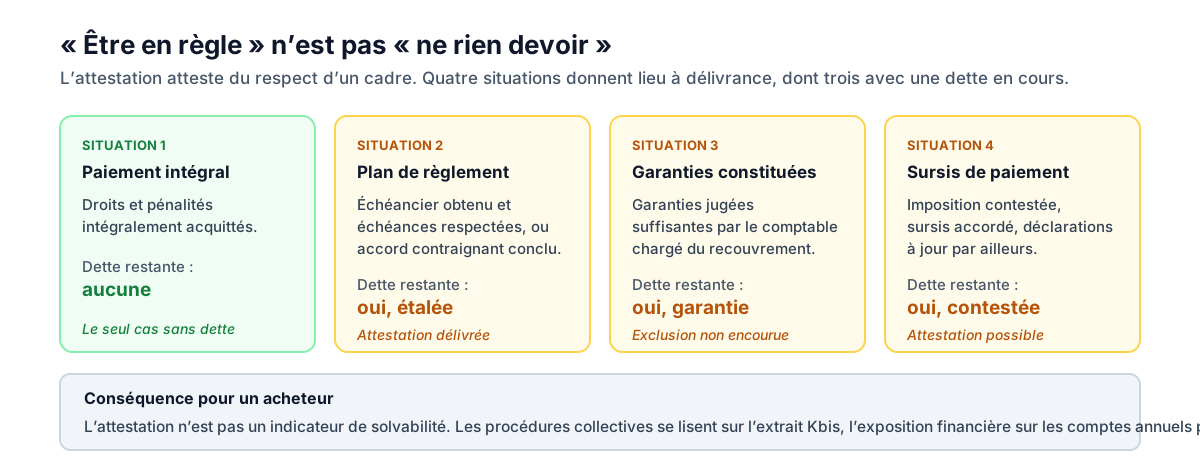
La doctrine fiscale prévoit expressément plusieurs situations dans lesquelles l’attestation est délivrée alors que des sommes restent dues :
- le plan de règlement échelonné respecté. Une entreprise qui a obtenu un échéancier et en respecte les échéances est considérée en règle au sens de l’article L. 2141-2 ;
- le sursis de paiement. Lorsque l’entreprise a déposé une réclamation d’assiette régulière assortie d’une demande expresse de sursis de paiement, l’attestation peut être délivrée à une double condition, appréciée à la date de la demande d’attestation : être à jour de ses obligations déclaratives, et que les sommes restant dues soient uniquement celles couvertes par le sursis ;
- les garanties constituées et jugées suffisantes par le comptable chargé du recouvrement, mécanisme visé par le code de la commande publique au titre de la régularisation ;
- certaines procédures collectives. Une entreprise en période d’observation d’une procédure de sauvegarde ou de redressement peut obtenir l’attestation, et il en va de même d’une entreprise qui respecte un plan de conciliation, de sauvegarde ou de redressement — ou qui a régularisé sa situation à la date de la demande.
Une précision de procédure, qui explique bien des délais : une entreprise encore en état de cessation des paiements et ne bénéficiant d’aucun plan ne peut pas obtenir l’attestation dématérialisée, mais peut obtenir l’attestation sur formulaire n° 3666-SD si elle est à jour de ses obligations postérieures à l’ouverture de la procédure collective. L’attestation délivrée porte alors une mention explicite indiquant que l’entreprise est à jour de ses obligations postérieures à l’ouverture de la procédure, avec la nature de celle-ci et sa date. Un donneur d’ordre qui reçoit une attestation portant cette mention tient donc une information utile : elle ne dit rien des dettes antérieures.
Autrement dit, une attestation en main peut parfaitement coexister avec une dette fiscale échelonnée sur vingt-quatre mois ou un contentieux de plusieurs centaines de milliers d’euros. Ce n’est pas un défaut du document : c’est ce qu’il est conçu pour attester — le respect d’un cadre, pas l’absence de dette.
Conséquence opérationnelle : si votre besoin réel est d’évaluer la solidité d’un fournisseur, l’attestation fiscale est un signal faible. Les procédures collectives se lisent sur l’extrait Kbis, et l’exposition financière s’apprécie sur les comptes annuels lorsqu’ils sont publiés.
Comment l’obtenir — et pourquoi certains fournisseurs ne peuvent pas
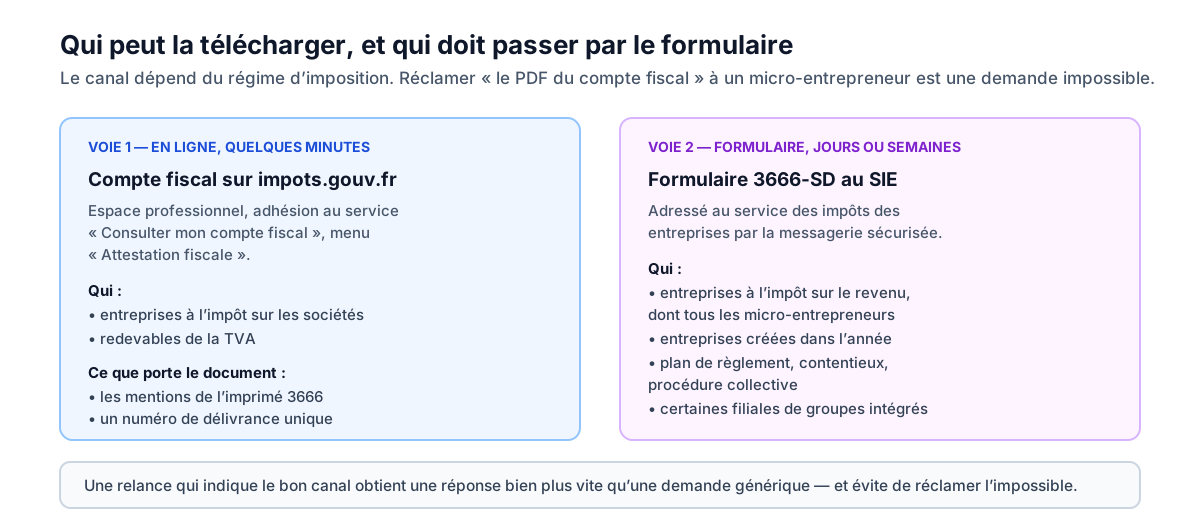
Le canal dépend du régime d’imposition, et c’est la deuxième cause de blocage stérile sur ce document.
Voie en ligne. Les entreprises soumises à l’impôt sur les sociétés et redevables de la TVA téléchargent l’attestation depuis leur espace professionnel sur impots.gouv.fr, après adhésion au service de consultation du compte fiscal, dans le menu « Attestation fiscale ». Le document reprend les mentions de l’imprimé 3666 et porte un numéro de délivrance unique qui permet de l’authentifier. Il est accepté par l’ensemble des administrations qui réclament une attestation de régularité fiscale, marchés publics compris. L’opération prend quelques minutes.
Voie formulaire. Le formulaire 3666-SD, adressé au service des impôts des entreprises par la messagerie sécurisée, reste la voie pour :
- les entreprises imposées à l’impôt sur le revenu, ce qui inclut la totalité des micro-entrepreneurs et des entreprises individuelles au régime de l’IR ;
- les entreprises créées dans l’année : aucune attestation n’est délivrée en ligne pendant l’année de création — mais le document lui-même peut être obtenu, voir ci-dessous ;
- les situations qui sortent du cadre automatisé : défaillances déclaratives antérieures, plan de règlement, contentieux en cours, procédure collective ;
- les filiales de groupes intégrés, pour lesquelles l’édition en ligne est parfois indisponible.
Pour un acheteur, cette carte a une traduction directe : exiger d’un micro-entrepreneur ou d’une société créée il y a trois mois « le PDF téléchargé depuis le compte fiscal » est une demande impossible à satisfaire. Le fournisseur n’est pas de mauvaise volonté ; il doit passer par le SIE, ce qui prend des jours et non des minutes. Le même mécanisme se retrouve avec le Kbis réclamé à un artisan non commerçant, détaillé dans la fiche extrait Kbis.
L’entreprise créée cette année : ce qui a changé le 8 juillet 2026
C’est le blocage le plus fréquent sur ce document, et la doctrine fiscale vient d’en déplacer la réponse. Deux questions sont à distinguer, et la quasi-totalité des cahiers des charges les confond.
Première question : le canal. Aucune attestation de régularité fiscale n’est délivrée en ligne durant l’année de création de la société — impots.gouv.fr l’indique explicitement. Une société immatriculée en mars ne trouvera donc rien dans le menu « Attestation fiscale » de son compte fiscal avant l’année suivante. Ce point n’a pas changé.
Seconde question : le droit au document. C’est là que la règle a bougé. Jusqu’au 8 juillet 2026, la doctrine fiscale concluait que, les entreprises nouvelles étant réputées avoir satisfait aux obligations qui leur incombaient, « les entreprises nouvelles n’ont pas à demander d’attestation de régularité fiscale ». Depuis la mise à jour du BOI-DJC-ARF publiée le 8 juillet 2026, la même doctrine énonce l’inverse en pratique : ces dispositions « ne s’opposent pas à la délivrance d’une attestation de régularité fiscale aux entreprises nouvelles qui n’auraient pas d’échéance déclarative ou de paiement au jour de la demande ».
La conséquence est nette, et elle vaut pour les deux parties. Une entreprise créée cette année peut obtenir une attestation de régularité fiscale, par le formulaire n° 3666-SD adressé à son service des impôts des entreprises, alors même qu’elle n’a encore aucune échéance échue. Côté acheteur, l’argument « les entreprises nouvelles n’ont pas à en demander » n’est plus fondé sur la doctrine en vigueur. Côté fournisseur, la contrepartie est le canal : le formulaire et le SIE, donc un délai qui se compte en jours ou en semaines, pas en minutes.
Niveau normatif, pour ne pas sur-interpréter ce point : il s’agit d’une doctrine administrative publiée au Bulletin officiel des finances publiques, opposable à l’administration fiscale. Elle encadre la délivrance du document par la direction générale des Finances publiques. Elle ne crée aucune obligation nouvelle à la charge d’un donneur d’ordre privé, et ne fait pas de l’attestation une pièce exigible au titre de l’obligation de vigilance.
Comment la vérifier ?
Commençons par ce qui n’existe pas, pour éviter une recherche inutile : la DGFiP ne publie pas de service en ligne permettant à un tiers de contrôler une attestation de régularité fiscale, contrairement à l’Urssaf, dont le code de sécurité à quinze caractères se vérifie gratuitement sur son site. Le numéro de délivrance unique porté par l’attestation en ligne est un identifiant d’authentification, pas un service de contrôle ouvert au public. L’API Entreprise permet bien de récupérer le document à la source, mais elle est réservée aux administrations habilitées.
Restent cinq contrôles, réellement à la portée d’un donneur d’ordre.
- L’identité du demandeur. Dénomination et Siren doivent correspondre exactement à l’entité qui contracte et qui facture — pas à la maison mère, pas à une société sœur. À recouper avec l’extrait Kbis et le RIB.
- Le service émetteur. L’attestation mentionne les coordonnées du service des impôts gestionnaire. Elles doivent être cohérentes avec l’adresse du siège. Pour une filiale intégrée, la présence des coordonnées de la société mère et de la mention relative à l’impôt sur les sociétés est normale.
- La date de délivrance et le numéro de délivrance. Ce sont les deux éléments à consigner : la date parce qu’elle situe la photographie, le numéro parce qu’il identifie le document en cas de question au service émetteur.
- Le périmètre attesté. Vérifiez quelles impositions sont visées. Une attestation qui ne mentionne que la TVA et l’IS ne dit rien de l’IR — et c’est normal si l’entreprise relève de l’IS.
- La cohérence avec le reste du dossier. Une attestation fiscale impeccable accompagnée d’une attestation de vigilance refusée, ou d’une procédure collective lisible au Kbis, est une incohérence qui mérite une question avant l’engagement.
En cas de doute sérieux sur l’authenticité d’un document — montant élevé, fournisseur récent, mise en forme surprenante —, le contrôle qui tranche est de demander au fournisseur de générer une attestation neuve depuis son compte fiscal, en votre présence ou dans la journée. C’est une manipulation de quelques minutes pour une entreprise à l’IS en règle, et le refus est en soi une information. La falsification d’une attestation relève du faux et usage de faux, puni de trois ans d’emprisonnement et de 45 000 € d’amende.
Le cas du fournisseur établi à l’étranger
Une entreprise qui n’est pas établie en France ne relève d’aucun service des impôts des entreprises français et ne peut donc pas produire d’attestation de régularité fiscale française. En marchés publics, l’article R. 2143-5 du code de la commande publique oblige l’acheteur à accepter tout document équivalent d’un autre État membre de l’Union européenne, et lui interdit d’exiger des originaux ou des traductions certifiées sans raison impérieuse d’intérêt général.
En B2B privé, aucun texte n’encadre la question : c’est à votre contrat de prévoir l’équivalent acceptable — certificat de l’administration fiscale du pays d’établissement, ou attestation sur l’honneur accompagnée des justificatifs disponibles. Le mécanisme est le même que pour la vigilance sociale d’un prestataire étranger, traité dans la fiche attestation de vigilance Urssaf.
Quels risques en cas d’absence ou d’attestation périmée ?
- En marchés publics, un risque d’éviction pour le candidat. L’attributaire qui ne produit pas les moyens de preuve dans le délai imparti voit sa candidature rejetée, et l’acheteur sollicite le soumissionnaire suivant. Pour l’acheteur, le risque est symétrique : attribuer sans avoir vérifié expose la procédure à contestation par un concurrent évincé.
- Un risque de perte d’aide publique. Lorsqu’un texte fait de l’attestation une condition d’instruction, son absence bloque le dossier, sans considération de fond.
- Un risque contractuel, dans les deux sens. Si votre contrat érige la production de l’attestation en condition, son absence justifie la suspension du référencement ou du paiement. S’il ne le prévoit pas, vous n’avez aucun levier — et refuser un paiement sur ce fondement vous expose.
- Un risque de contrepartie. Un fournisseur en difficulté fiscale non détectée est un fournisseur susceptible d’interrompre ses livraisons. Le document n’est qu’un signal parmi d’autres, mais son absence prolongée, alors que le fournisseur est à l’IS et pourrait l’éditer en trois clics, est un signal en soi.
- Un risque de preuve. Plusieurs années après, la question n’est pas « avions-nous une attestation ? » mais « quelle attestation couvrait cette période, et quand l’avons-nous contrôlée ? ». Sans historique daté, elle reste sans réponse.
Précision importante, pour ne pas surcharger un dossier : l’absence d’attestation fiscale n’expose pas le donneur d’ordre privé à la solidarité financière. Ce mécanisme est attaché à l’obligation de vigilance du code du travail, donc à l’attestation de vigilance et au justificatif d’immatriculation. C’est une raison de plus pour ne pas confondre les deux documents : l’un vous protège d’un risque juridique identifié, l’autre éclaire un risque économique.
Que faire lorsqu’elle est périmée ou manquante ?
- Vérifier d’abord si vous êtes fondé à l’exiger. Contrat, conditions générales d’achat, cahier des charges de référencement : si rien ne la mentionne, la relance n’a pas de base et la bonne action est de corriger le contrat au prochain renouvellement.
- Relancer en indiquant le canal. Une relance qui précise « depuis votre espace professionnel impots.gouv.fr, menu Attestation fiscale » obtient une réponse nettement plus vite qu’une demande générique — et, pour un fournisseur à l’IR, elle évite de réclamer l’impossible.
- Accorder un délai réaliste selon le canal. Quelques jours pour une entreprise à l’IS, plusieurs semaines lorsque le formulaire 3666-SD et le SIE sont en jeu.
- Identifier les engagements concernés : marché en cours d’attribution, reconduction proche, commande à passer. Ce sont les décisions à venir qui posent le problème immédiat, pas les prestations déjà exécutées.
- Conserver l’attestation précédente. Elle reste la preuve de ce qui a été contrôlé, et à quelle date. On archive, on ne remplace pas.
Comment automatiser son suivi ?
Obtenir et lire une attestation prend dix minutes. Le problème apparaît lorsque la même opération doit être répétée pour l’ensemble d’un panel : des dates de délivrance dispersées sur douze mois, des canaux d’obtention différents selon le régime d’imposition des fournisseurs, des pièces à retrouver plusieurs années après pour justifier d’un contrôle, et aucun événement métier pour signaler qu’une attestation date maintenant de dix-huit mois.
Les éléments à tenir, indépendamment de l’outil :
- la date de délivrance, et non une pseudo-date d’expiration : c’est elle qui pilote le rappel, avec le seuil de fraîcheur que vous avez fixé ;
- le numéro de délivrance, seul identifiant utile si une question doit être posée au service émetteur ;
- le régime d’imposition du fournisseur, qui détermine le canal et donc le délai de relance à prévoir ;
- l’historique des versions : chaque attestation atteste d’une période, et cette preuve peut être réclamée longtemps après — c’est le même principe que pour l’ensemble des vérifications à la charge du donneur d’ordre ;
- la relance, tracée, avec sa date d’envoi et la réponse obtenue ;
- la validation : qui a contrôlé le document, quand, et sur quels points ;
- le lien avec les engagements — marchés, commandes, reconductions — pour répondre à la seule question qui compte : ce fournisseur était-il vérifié au moment où nous nous sommes engagés ?
Un tableur suffit tant que le panel reste réduit, à condition que quelqu’un l’ouvre ; nous proposons un modèle Excel de suivi des sous-traitants pour démarrer. Le point de bascule n’est pas le nombre de fournisseurs, mais le nombre de dates distinctes à surveiller, multiplié par le nombre de documents par tiers — un fournisseur qui apporte une vigilance semestrielle, une attestation fiscale annuelle et deux attestations d’assurance représente déjà cinq échéances par an.
Conformity-Hub centralise ces justificatifs par tiers, suit leurs dates, déclenche les relances et conserve l’historique des versions et des validations, de sorte que la question « qui n’a plus d’attestation à jour avant la prochaine commande ? » se répond sans rouvrir les dossiers un par un.
À retenir
L’attestation de régularité fiscale a son fondement dans la commande publique : elle est obligatoire à l’attribution d’un marché public, elle conditionne certaines aides, et elle n’est jamais exigée au titre de l’obligation de vigilance du code du travail — en B2B privé, c’est une exigence contractuelle qu’il faut écrire pour pouvoir l’opposer. Elle couvre trois impositions seulement, elle peut être délivrée à une entreprise qui doit encore de l’argent au fisc, et elle ne peut pas être téléchargée en ligne par une entreprise à l’impôt sur le revenu ni par une société créée dans l’année — mais, depuis la mise à jour de la doctrine fiscale du 8 juillet 2026, une entreprise nouvelle sans échéance échue peut l’obtenir par le formulaire n° 3666-SD. Enfin, aucun service public ne permet à un tiers d’en vérifier l’authenticité : le contrôle le plus fiable reste de demander une attestation fraîchement éditée.
Les informations présentées sont fournies à titre informatif et ne constituent pas un conseil juridique. Elles reflètent l’état des sources officielles citées ci-dessous à la date de dernière mise à jour de cette page.
Questions fréquentes
L’attestation de régularité fiscale est-elle obligatoire ?
Cela dépend de qui la demande. En marchés publics, oui : l’article L. 2141-2 du code de la commande publique exclut les entreprises qui n’ont pas souscrit leurs déclarations fiscales ou sociales ou n’ont pas acquitté les sommes exigibles, et l’acheteur doit vérifier ce point avant d’attribuer le marché. Certains régimes d’aides publiques en font également une condition d’instruction. En revanche, entre entreprises privées, aucun texte ne l’impose : l’obligation de vigilance du code du travail — seuil de 5 000 € HT fixé par l’article R. 8222-1, liste des pièces fixée par l’article D. 8222-5 — porte sur l’attestation de vigilance Urssaf et un justificatif d’immatriculation, pas sur la régularité fiscale. La réclamer reste légitime, mais relève d’une exigence contractuelle, opposable seulement si elle figure au contrat ou dans vos conditions générales d’achat.
Quelle est la durée de validité d’une attestation de régularité fiscale ?
Il faut distinguer deux choses. L’attestation obtenue depuis le compte fiscal en ligne est présentée par l’administration comme valable tout au long de l’année, et atteste de la situation au titre de l’année en cours : une administration ne peut donc pas la refuser parce qu’elle a été éditée plusieurs mois plus tôt. Mais ce qu’elle constate est apprécié au dernier jour du mois précédant la demande de délivrance. Autrement dit, une attestation de janvier reste recevable en décembre et ne dit rien de la situation de décembre. Si vous avez besoin d’un état actuel, regardez la date de délivrance, et fixez au contrat la fraîcheur que vous exigez. La règle des six mois applicable à l’attestation de vigilance Urssaf ne s’applique pas ici.
Comment obtenir une attestation de régularité fiscale ?
Les entreprises soumises à l’impôt sur les sociétés et redevables de la TVA la téléchargent depuis leur espace professionnel sur impots.gouv.fr, après adhésion au service de consultation du compte fiscal, dans le menu « Attestation fiscale ». Le document reprend les mentions de l’imprimé 3666 et porte un numéro de délivrance unique. Les entreprises imposées à l’impôt sur le revenu — dont tous les micro-entrepreneurs —, celles créées dans l’année, celles qui relèvent d’un plan de règlement ou d’un contentieux, et certaines filiales de groupes intégrés doivent passer par le formulaire 3666-SD adressé au service des impôts des entreprises via la messagerie sécurisée.
Une entreprise qui doit de l’argent au fisc peut-elle obtenir l’attestation ?
Oui, dans plusieurs situations prévues par la doctrine fiscale. Une entreprise qui bénéficie d’un plan de règlement échelonné et en respecte les échéances est considérée en règle. Il en va de même lorsqu’un sursis de paiement a été accordé sur une imposition contestée et que seules subsistent les sommes couvertes par ce sursis, ou lorsque des garanties jugées suffisantes ont été constituées auprès du comptable chargé du recouvrement. Certaines entreprises en période d’observation ou bénéficiant d’un plan dans le cadre d’une procédure collective peuvent également l’obtenir. L’attestation certifie le respect d’un cadre, pas l’absence de dette : elle ne doit pas être lue comme un indicateur de solvabilité.
Un micro-entrepreneur peut-il fournir une attestation de régularité fiscale ?
Oui, mais pas par la voie en ligne. Le service de téléchargement depuis le compte fiscal est réservé aux entreprises soumises à l’impôt sur les sociétés et redevables de la TVA. Les entreprises imposées à l’impôt sur le revenu, ce qui inclut la totalité des micro-entrepreneurs, doivent utiliser le formulaire 3666-SD et l’adresser à leur service des impôts des entreprises par la messagerie sécurisée. Le délai se compte alors en jours ou en semaines, et non en minutes : exiger d’un micro-entrepreneur le PDF issu du compte fiscal est une demande qu’il ne peut pas satisfaire.
Une entreprise créée cette année peut-elle fournir une attestation de régularité fiscale ?
Oui, mais pas par le service en ligne. Depuis la mise à jour de la doctrine fiscale publiée le 8 juillet 2026, le BOI-DJC-ARF énonce que les règles applicables aux entreprises nouvelles « ne s’opposent pas à la délivrance d’une attestation de régularité fiscale aux entreprises nouvelles qui n’auraient pas d’échéance déclarative ou de paiement au jour de la demande ». La rédaction antérieure, applicable du 9 février 2022 au 8 juillet 2026, indiquait au contraire que « les entreprises nouvelles n’ont pas à demander d’attestation de régularité fiscale ». En revanche, impots.gouv.fr précise qu’aucune attestation n’est délivrée en ligne durant l’année de création de la société : la demande passe par le formulaire n° 3666-SD adressé au service des impôts des entreprises via la messagerie sécurisée. Un acheteur ne peut donc pas écarter une entreprise nouvelle au motif qu’elle ne produirait pas le document, mais doit accorder le délai qui correspond à ce canal.
Une filiale d’un groupe fiscalement intégré doit-elle fournir une ou deux attestations ?
Deux. La doctrine fiscale prévoit que, dans un groupe de sociétés régi par l’article 223 A du code général des impôts, une société filiale doit fournir sa propre attestation — portant sur le dépôt de ses déclarations de résultats et de TVA ainsi que sur le paiement de la TVA — et l’attestation de régularité fiscale de la société mère du groupe, qui justifie du paiement de l’impôt sur les sociétés. Réclamer à la filiale une attestation unique couvrant l’impôt sur les sociétés à son seul nom revient à demander un document qui n’existe pas ; n’accepter que celle de la filiale laisse le paiement de l’impôt sur les sociétés non justifié. La documentation de l’API Entreprise signale d’ailleurs que l’interface n’est pas fiable pour les sociétés filles d’un groupe.
Comment vérifier l’authenticité d’une attestation de régularité fiscale ?
Il n’existe pas de service public de vérification en ligne pour ce document, contrairement à l’attestation de vigilance Urssaf dont le code de sécurité à quinze caractères se contrôle gratuitement sur le site de l’Urssaf. Le numéro de délivrance unique porté par l’attestation en ligne sert à l’identifier, pas à la vérifier depuis l’extérieur ; l’API Entreprise qui permet de la récupérer à la source est réservée aux administrations. Les contrôles à votre portée sont la concordance de la dénomination et du Siren avec l’entité qui contracte, la cohérence du service des impôts gestionnaire avec l’adresse du siège, la date et le numéro de délivrance, le périmètre attesté et la cohérence avec le reste du dossier. En cas de doute sérieux, demandez une attestation fraîchement éditée : pour une entreprise à l’impôt sur les sociétés en règle, c’est une manipulation de quelques minutes.
Un acheteur public peut-il obtenir l’attestation sans me la demander ?
Souvent, oui. L’attributaire n’est pas tenu de fournir les documents que l’acheteur peut obtenir directement par un système électronique de mise à disposition d’informations, ni ceux déjà transmis lors d’une précédente consultation et encore valables. La DGFiP expose une interface dédiée — l’API Entreprise « attestation fiscale » — accessible aux administrations habilitées, notamment pour la passation des marchés publics et l’instruction des aides. Elle ne couvre toutefois pas toutes les situations : les entreprises à l’impôt sur le revenu, celles créées dans l’année et celles qui relèvent d’un plan de règlement ou d’un contentieux en sont exclues, et dans ces cas l’acheteur doit bien réclamer le document.
Sources officielles
- BOI-DJC-ARF — Attestation de régularité fiscale (version en vigueur, publiée le 8 juillet 2026)— Bulletin officiel des finances publiques (DGFiP)
- BOI-DJC-ARF — version antérieure, applicable du 9 février 2022 au 8 juillet 2026 (rédaction remplacée sur les entreprises nouvelles)— Bulletin officiel des finances publiques (DGFiP)
- Comment obtenir une attestation de régularité fiscale pour mon entreprise ?— impots.gouv.fr
- Formulaire n° 3666-SD et notice 3666-NOT-SD — attestation de régularité fiscale— impots.gouv.fr
- Fiche pratique — l’attestation de régularité fiscale via le compte fiscal en ligne— Direction des affaires juridiques — ministère de l’Économie
- Code de la commande publique, article L2141-2 — exclusion pour manquement aux obligations fiscales et sociales— Légifrance
- Fiche technique — les exclusions de plein droit des procédures de passation— Direction des affaires juridiques — ministère de l’Économie
- Fiche technique — l’achèvement de la procédure : vérifications avant attribution et signature— Direction des affaires juridiques — ministère de l’Économie
- Arrêté du 22 mars 2019 fixant la liste des impôts, taxes, contributions ou cotisations sociales donnant lieu à délivrance de certificats pour l’attribution des contrats de la commande publique— Légifrance
- Arrêté du 17 mars 2021 modifiant l’arrêté du 22 mars 2019— Légifrance
- Un acheteur ne commet pas d’irrégularité en acceptant les attestations fiscales et sociales au-delà du délai du règlement de la consultation (CE, 26 octobre 2023, commune de Strasbourg, n° 474464)— Direction des affaires juridiques — ministère de l’Économie
- Fiche technique — l’examen des candidatures (documents équivalents des autres États membres, article R2143-5)— Direction des affaires juridiques — ministère de l’Économie
- API Entreprise — attestation fiscale (DGFiP), périmètre et cas d’usage— API Entreprise — DINUM
- Code du travail, article D8222-5 — pièces à se faire remettre par le cocontractant (version du 1er janvier 2023)— Code du travail numérique — ministère du Travail
- Code du travail, article R8222-1 — seuil de 5 000 € HT déclenchant les vérifications— Code du travail numérique — ministère du Travail
- Obtenir et vérifier une attestation de vigilance— Urssaf
- Code pénal, article 441-1 — faux et usage de faux— Légifrance
Vérification et responsabilité éditoriale
Cette page est publiée par l'équipe éditoriale de Conformity-hub, éditeur de la plateforme du même nom. Elle n'est pas rédigée par un avocat et n'engage aucun ordre professionnel.
Les textes réglementaires sur lesquels cette page s'appuie ont été consultés et contrôlés le . Cette date n'avance qu'après une vérification réelle des sources : elle ne change pas lorsque la page est seulement reformulée ou complétée d'un visuel.
Chaque règle énoncée distingue explicitement ce qui relève d'une obligation légale, d'une condition d'application, d'une exigence contractuelle ou sectorielle et d'une recommandation opérationnelle de Conformity-hub. La méthode suivie — choix des sources, priorité aux textes officiels, contrôle, mise à jour, correction — est décrite dans notre méthodologie éditoriale.
Les informations présentées le sont à titre informatif et ne constituent pas un conseil juridique. Une situation particulière peut appeler l'avis d'un professionnel du droit. Une erreur vous saute aux yeux ? Écrivez-nous à contact@conformity-hub.com : les corrections sont datées et signalées sur la page concernée.